teste

terça-feira, 26 de janeiro de 2021

Imunidade de rebanho

 A sociedade não parece ter se dado conta das consequências do desequilíbrio fiscal. Permanece a crença que a dívida denominada em moeda doméstica permite a irresponsabilidade, a despeito da evidência nacional e internacional a respeito. A imunidade ao conhecimento já atingiu níveis de rebanho.

Mesmo depois de tantos anos, há ainda um entendimento precário, para dizer o mínimo, das consequências dos desequilíbrios fiscais, isto é, o excesso de gastos sobre receitas, em particular como podem se tornar um problema incontornável para o país. Apesar disso, ou melhor, por força disso, os riscos associados à evolução problemática das contas públicas seguem crescendo. 

A primeira constatação é que a qualquer excesso do que sai em comparação ao que entra vira, de um jeito ou de outro, aumento do endividamento. Pode até não parecer assim num primeiro momento, porque nem sempre as estatísticas conseguem capturar o fenômeno. Foi dessa forma, por exemplo, que a dupla Mantega-Augustin enganou o distinto público durante alguns anos, atrasando pagamentos aos bancos oficiais (conforme confissão pública de Guido Mantega aqui).

Da mesma forma, governos estaduais podem atrasar pagamentos a seus funcionários, o que também não aparece inicialmente na dívida, mas, cedo ou tarde, também salários e pensões atrasadas têm que ser pagos e a conta chega.

Isso dito, a dívida em si é um instrumento, que pode ser bom ou ruim dependendo das circunstâncias. Um governo que enfrente um problema pontual (uma guerra, ou, como hoje, uma epidemia) geralmente não tem condições de bancar imediatamente um volume extraordinário de despesa, inclusive porque suas próprias fontes de receita podem diminuir consideravelmente no período. Nesses casos, o maior endividamento é uma solução adequada para enfrentar dificuldades passageiras.

Mesmo correta, porém, não é livre de consequências. À dívida mais alta corresponde também, em geral, uma carga de juros mais elevada, que tipicamente não se limita ao ano seguinte, mas se estende por um longo período após o evento que lhe deu origem. Se nada foi feito, isto é, se o devedor (no caso o governo) não separar um tanto de seus recursos para pagar, ao menos em parte, o gasto com juros, o desembolso com eles requer endividamento adicional.

Teríamos, pois, um efeito de bola de neve. A dívida seguiria crescendo por força dos juros, assim como qualquer excesso persistente de despesa sobre as receitas. A questão da solvência, isso é, da capacidade de pagar a dívida acabaria aparecendo.

Isso dito, é também verdade que devemos levar em conta, na avaliação da solvência, qual o rumo esperado das receitas relativamente às despesas. No caso de empresas, uma métrica bastante comum é o uso da razão dívida/EBITDA (Earnings Before Interest Taxes and Depreciation); já no caso de países, a capacidade de arrecadação está intimamente ligada à evolução do produto, daí o uso disseminado da razão dívida/PIB.

Países de crescimento rápido podem até arrecadar menos hoje do que gastam sem maiores problemas, porque se espera que a receita tributária cresça (mais ou menos) em linha com o produto, o que, em algum momento à frente, indicaria capacidade de pagamento, portanto baixo risco de insolvência, desde que despesas cresçam a uma velocidade menor. Já países que crescem pouco, em particular em comparação à taxa de juros que pagam sobre sua dívida, apresentam, como regra, maior risco de insolvência. 

Notem que isso pode (e costuma!) agravar o problema. Quanto maior o risco de insolvência, tanto maior a taxa de juros cobrada do devedor, porque inclui não só a remuneração “normal” do emprestador, mas também a compensação pelo risco de ficar a ver navios no dia do vencimento.

Há, claro, quem afirme que isso não é um problema para quem deve na sua própria moeda. Segundo alguns porque sempre seria possível pagar a dívida criando moeda, isto é, o BC poderia recomprar a dívida pública em troca de maiores reservas bancárias.

Outros, em argumento similar, mas não idêntico, sugerem que, como o BC controla a taxa de juros, ele poderia fixá-la em nível que impossibilitasse a dívida de entrar numa espiral fora de controle.

Ambos, de uma forma ou de outra, ignoram o papel da taxa de juros no comportamento da inflação, assim como a existência de outras taxas de juros além da taxa de curtíssimo prazo (no Brasil, a Selic) geralmente utilizada como instrumento de política monetária.

A taxa de juros de curto prazo é usada geralmente pelos BCs como ferramenta de controle da inflação (exceto, é claro, quando chega a zero e não pode ser mais reduzida de forma significativa). Se o BC fixá-la em patamar inferior àquele consistente com a inflação na meta, esta tenderá a ficar acima dela, como demonstrado, por exemplo, no mandarinato de Alexandre Pombini à frente do Banco Central. De forma equivalente, se o BC recomprar a dívida com emissão de reservas bancárias a taxa Selic efetiva cairia abaixo daquela consistente com a inflação na meta, com os mesmos resultados. 

A dívida seria então “paga” por meio de inflação mais alta, que corroeria seu valor real, isto é, sua capacidade de comprar bens e serviços. É uma rima, mas certamente não uma solução, em particular para aqueles que não têm formas de se proteger da inflação.

Adicionalmente o argumento ignora também, como dissemos, a existência de taxas de juros para prazos mais longos, que não são determinadas pelo BC, mas por forças de mercado com base na trajetória esperada da taxa Selic, à qual são adicionados prêmios de risco, dentre eles o descrito acima, isto é, o risco de inflação mais alta entre a emissão do título do Tesouro e seu pagamento. Quanto maior a inflação esperada naquele prazo, tanto maior a taxa de juros.

Nesse caso, se o Tesouro não quiser sancionar as taxas de juros mais altas por prazo mais longo será obrigado a “encurtar” a dívida, emitindo apenas por períodos bastante curtos. No limite poderia rolar, como fizemos anos atrás, a dívida (ou grande parcela dela) por um dia, remunerada à taxa Selic. Caso o BC fixe então a Selic em nível inconsistente com a meta, a inflação subirá, processo que pode ser agravado pela enorme massa de dívida vencendo em prazos muito curtos, o que eleva a probabilidade de fuga para ativos reais, como imóveis e ouro, bem como o dólar.

Resumindo, permitir que a dívida (ou a razão dívida-PIB) cresça sem limites acaba levando a uma situação insustentável, mesmo se a dívida for denominada em moeda nacional.

Carmen Reinhart e Kenneth Rogoff (This Time is Different, 2009), por exemplo, documentaram algumas dezenas de calotes domésticos, dentre elas o Plano Collor, de nada saudosa memória. Nossa própria história inflacionária, intimamente ligada ao descontrole fiscal, deveria servir de alerta, mas, como já disse certa vez, a imunidade ao conhecimento já chegou aos níveis de rebanho no país.


(Publicado 20/Jan/2021)

segunda-feira, 18 de janeiro de 2021

No escuro

A saída da Ford do país foi lamentada. Não se sabe, porém, se a manutenção de sua presença do país seria positiva ou não. Nossa verdadeira ojeriza à avaliação de políticas públicas é um obstáculo permanente ao uso eficiente de recursos.

Mais uma vez meu bloqueio semanal foi quebrado graças a uma notícia fresca: o anúncio da Ford acerca da sua decisão de cessar a produção de seus veículos no Brasil. Digo desde já que não sei a explicação exata para a medida, mas, dado que empresas raramente estão no negócio de rasgar dinheiro, me parece óbvio que – qualquer que seja a razão precisa por detrás dela – deve refletir suas preocupações quanto à lucratividade privada esperada.

Algumas coisas, contudo, me chamaram a atenção sobre o anúncio.

Uma delas, o tom geral de lamento. Outra, as certezas de alguns sobre os motivos: o reposicionamento global da empresa, a proteção insuficiente ao mercado doméstico, a carga tributária elevada, as leis trabalhistas, a perda de competitividade, o excesso de subsídios, a falta de subsídios (por exemplo, o incorrigível nelson barbooosa, que lamenta o fim do Inovar-Auto) e, não tenho dúvida, alguém ainda irá acrescentar que o dólar a “apenas” R$ 5,50 inviabiliza a produção doméstica de bens de alta complexidade tecnológica, já que a “taxa de câmbio de equilíbrio industrial” deveria ser R$ 7,15/US$ (sempre 30% acima de onde está no momento da afirmação).

Por outro lado, ninguém parece se perguntar se a presença da Ford valia a pena para o país. Sob certas condições é possível provar que uma decisão ótima do ponto de vista da empresa, dados o sistema de preços, costuma também ser ótima para a economia como um todo (atenção: “ótimo” nesse contexto não significa “bom”, significa “o melhor possível”, um conceito comparativo, não absoluto).

É bem verdade que nem sempre as “certas condições” que amparam essa afirmação se verificam. É possível, por exemplo, que a presença da Ford no país tenha implicações para a economia como um todo que não se refletem na lucratividade esperada da empresa (em economês castiço, pode haver “externalidades” positivas não capturadas pela decisão privada), talvez ganhos relacionados ao desenvolvimento tecnológico em outros setores, ou aprofundamento do mercado de trabalho que gere incentivos à educação de trabalhadores, beneficiando os demais segmentos.

Caso isso seja verdade, seria justificada a concessão de subsídios para a manutenção da empresa em território nacional e deveríamos lamentar mesmo a saída da empresa do país.

Isso dito, muitas coisas são possíveis; já serem verdadeiras é uma história completamente distinta (Res est res; quod aliud est aliquid aliud[1], como dizia o grande filósofo e comentarista de futebol, Juarez Suarez).

Não houve, não há e, dado nosso histórico impecável na área, jamais haverá qualquer estudo sério que indique a existência de “externalidades” justificando a tomada de medidas para manter uma empresa que decida encerrar suas atividades no país.

Normalmente o máximo a que se chega em termos de justificativa é a criação (ou, no caso a destruição) de “X mil empregos”, número que, diga-se de passagem, costuma ser inflado para além de qualquer limite razoável.


Mesmo, porém, que tais estimativas “otimistas” de emprego fossem verdadeiras, nunca as vemos serem confrontadas com estimativas de emprego que resultariam de outras decisões acerca do uso do dinheiro público. Concretamente, como regra, se alguém afirma que o uso de tantos milhões gerará X mil empregos, podemos ter certeza que jamais houve um cálculo estimando quanto Y mil empregos (onde Y>X) poderiam ser criados com os mesmos recursos.

Esta conta, conhecida também em economês como “custo de oportunidade” (o efeito do uso do recurso para fins alternativos àquele sendo avaliado), deveria ser obrigatória da distribuição de recursos públicos; no Brasil, o obrigatório é ignorá-la a qualquer custo (sem trocadilho).

Parece haver verdadeira alergia à avaliação de políticas públicas no país. Não é por outro motivo que – a bem da verdade – não sabemos se a saída da Ford é positiva ou negativa para o Brasil, assim como não sabemos se os bilhões enterrados em outras empresas do setor fazem sentido, como também desconhecemos os efeitos das renúncias tributárias, da proteção comercial, dos créditos subsidiados do BNDES, das políticas industriais, etc.

De tempos em tempos uma quebradeira em massa (por exemplo, a indústria naval em sua segunda tentativa de ressurreição) sugerem que os efeitos são negativos, mas a triste verdade é que permanecemos no escuro a maior parte do tempo e os breves relâmpagos que iluminam a noite revelam que os sorvedouros de recursos públicos entregam muito pouco em retorno para a sociedade, com honrosas e, infelizmente raras, exceções.


(Publicado 13/Jan/2021)

[1] Uma coisa é uma coisa; outra coisa é outra coisa

segunda-feira, 11 de janeiro de 2021

Depois do fim

O desempenho do varejo por estado entre fevereiro e outubro do ano passado, mais forte nos estados onde o auxílio emergencial foi comparativamente maior, aponta para a relevância do programa na retomada das vendas. Seu fim deverá ter o efeito oposto, agravado por seu impacto político.

Na semana passada defendi a extensão do auxílio emergencial, focado nas pessoas de menor poder aquisitivo e por um período mais curto em comparação ao programa original, mais como uma forma de lidar com o risco de redução brusca da renda dos mais vulneráveis do que como estratégia de gestão de demanda. 

Todavia, também como notado então, há razões para crer que o programa teve efeitos consideráveis sobre a retomada da demanda (em particular o consumo das famílias) e, consequentemente, sobre a atividade industrial. Obviamente, por razões sanitárias, a recuperação do setor de serviços, maior empregador da economia, foi bem mais lenta e deverá seguir assim, graças à gestão incompetente da saúde pública. Isso dito, apresento aqui alguma evidência acerca do possível impacto do auxílio sobre o consumo de bens, ou seja, o varejo. 

De fato, dentre as informações disponibilizadas pelo IBGE encontramos também o desempenho das vendas no varejo por estado, já em termos sazonalmente ajustados (obrigado, IBGE!), o que facilita bastante a análise. Assim, enquanto o volume “físico” de vendas no país aumentou em torno de 5% na comparação entre o último dado disponível (outubro) e fevereiro, logo antes da epidemia, houve disparidade considerável entre as unidades da federação (UF). 

No Distrito Federal, Rio de Janeiro e Rio Grande do Sul, por exemplo, as vendas em outubro eram praticamente iguais às registradas em fevereiro; já no Piauí, Maranhão e Amazonas as vendas haviam crescido ao redor de 16-17% na mesma base de comparação. 

Uma possível explicação para a diferença de desempenho (que não esgota o assunto, já adianto) é o impacto relativo do auxílio emergencial. Imaginamos que tipicamente as UF mais pobres devam ter recebido um auxílio proporcionalmente maior, já que, como regra, têm mais pessoas em situação de vulnerabilidade. 

Meu filho, Maurício Schwartsman, a quem agradeço, conseguiu levantar os dados do auxílio por estado no período de abril a agosto. Cruzando os números com a renda per capita estadual em 2019, cortesia do IBGE, vemos nitidamente ser esse o caso: estados mais pobres receberam um valor mais alto por pessoa (nos cinco meses para os quais o Maurício obteve os dados) do que estados mais ricos, conforme ilustrado pelo gráfico abaixo.
Fonte: Autor e filho (com dados do IBGE) 

De posse dos números, calculei então a diferença entre o auxílio emergencial por pessoa e a renda per capita de 2019. A ideia dessa diferença é capturar o quanto da renda foi reposta pelo auxílio, notando desde já que a renda per capita é um dado anual, enquanto o auxílio é medido em apenas cinco meses, ou seja, é necessária certa cautela para evitar a interpretação mais literal dos números. De qualquer forma, quanto maior a diferença, tanto maior a relevância do auxílio e vice-versa.

Fonte: Autor e filho (com dados do IBGE) 

O gráfico acima resume o desempenho do varejo por UF contra a diferença entre o auxílio emergencial  a renda (ambas em base per capita). Nas UF em que o valor do auxílio (em cinco meses) supera a renda per capita (em 12 meses), a média não-ponderada do aumento das vendas no varejo entre fevereiro e outubro atingiu 10%; a mediana do aumento chega a 8%. Já nas UF em que o auxílio é inferior à renda per capita, o aumento médio atinge 7% e o mediano 6%.

Coloquei, para fins de ilustração, uma linha de regressão no gráfico. Note-se que, embora a linha capture a tendência geral – quanto maior o auxílio relativamente à renda melhor o desempenho do varejo –, os pontos estão a alguma distância dela, sugerindo a presença de outros fatores na determinação do aumento de vendas em cada UF. Isto é, conforme alertado, o auxílio emergencial muito provavelmente não é o único determinante de desempenho, o que indica a necessidade de um trabalho mais aprofundado para entender completamente o fenômeno, mas parece ser uma indicação de um impacto forte do auxílio sobre o varejo.

Como sempre em economia há que se ter um cuidado extra com a interpretação de correlações, checando se não há uma relação de causa e efeito na direção oposta à postulada. Imaginamos que o aumento das vendas decorre do auxílio emergencial, mas seria possível que o auxílio decorresse do crescimento das vendas?

Não parece ser o caso. Se estivéssemos comparando com o fundo do poço, talvez houvesse uma correlação espúria: a gravidade da crise sanitária teria derrubado as vendas mais fortemente nas UF mais atingidas, que também teriam auxílio maior. A base de comparação deprimida elevaria o crescimento, mas, como medimos contra fevereiro, antes da crise, não há esse problema. A evidência, portanto, sugere que, sim, o auxílio foi instrumental para o desempenho da demanda de consumo por bens.

Segue-se disso que seu fim deverá ter efeitos no sentido inverso, porque o emprego continua muito abaixo do registrado no período imediatamente anterior à epidemia. Em fevereiro havia 94 milhões de pessoas ocupadas (em termos dessazonalizados); em outubro, mesmo com a recuperação do varejo e da indústria, somente 85,5 milhões. A renda do trabalho, de acordo com a PNAD, era R$ 208 bilhões em outubro, contra R$ 220 bilhões em fevereiro. Apenas o auxílio impediu que isto se transformasse em queda pronunciada do consumo.

Vale dizer, as consequências econômicas do fim do auxílio deverão se manifestar ao longo do primeiro trimestre de 2021. Já a correlação acima apontada, entre a renda per capita e o auxílio por habitante, sugerindo que seu impacto é maior nos estados mais pobres, deverá ter implicações políticas também, particularmente para a popularidade presidencial.

A reação a isso é incerta, mas, a valer o que aprendemos com a atual administração na primeira metade do mandato, as chances de uma resposta inteligente são ainda menores do que as de vacinarmos parcela relevante da população ainda no primeiro semestre de 2021.


It does NOT smell like victory


(Publicado 6/Jan/2021)


segunda-feira, 4 de janeiro de 2021

Pela extensão do coronavoucher

O fim do auxílio emergencial parece prematuro dada a fraqueza do mercado de trabalho. Mesmo o que pode ter sido poupado no período não deve ser suficiente para manter as famílias livres da miséria sem sua prorrogação. Ao contrário, contudo, da experiência recente, há necessidade de pensar um programa focalizado nos mais necessitados. 

Há vários dilemas sérios no que se refere ao futuro das contas públicas no país, mas certamente nenhum tão urgente quanto o destino do auxílio emergencial. Não resta dúvida acerca do papel que desempenhou no período mais agudo da crise, quando – já considerando seu impacto líquido da migração do Bolsa-Família – representou transferências da ordem de R$ 45 bilhões/mês, mais tarde reduzidas a cerca de R$ 20 bilhões/mês.

Mais do que a recuperação forte no segmento de bens, conforme capturado pelo bom desempenho do varejo, que em outubro registrou vendas 5% superiores às observadas em fevereiro, o auxílio foi essencial para evitar que parcela considerável da população brasileira fosse reduzida à miséria.

Entre fevereiro e julho o nível de ocupação no país, medido pela PNAD (mensalizada e dessazonalizada) caiu de 94 para 80 milhões. Sem o auxílio, teríamos 14 milhões de pessoas a mais desprovidas de renda (possivelmente mais, se levarmos em conta que a demanda dos que receberam a transferência ajudou a moderar a queda do emprego). Segundo a mesma PNAD, mas agora usando os dados em termos de médias trimestrais, a renda do trabalho, já ajustada à inflação e à sazonalidade, caiu de R$ 220 bilhões/mês para R$ 205 bilhões/mês ao longo daquele período.

Desses números se depreende que o auxílio foi instrumental em evitar a miséria, e também que foi maior do que o estritamente necessário para manter a renda das famílias, ponto a que retornaremos adiante.

Assim, muito embora o nível de emprego tenha se elevado a 84 milhões em setembro, 4 milhões acima do anotado em julho, permanecia ainda 10 milhões abaixo do observado em fevereiro. Dada a recuperação relativamente lenta do setor de serviços, onde foram registradas cerca de 3 de cada 4 vagas perdidas, é difícil imaginar que no final de 2020 estejamos próximos ao nível de emprego (e, portanto, renda) vigente no começo do ano. Posto de outra forma, o fim do auxílio emergencial deve deixar parcela significativa da população sem meios de subsistência.

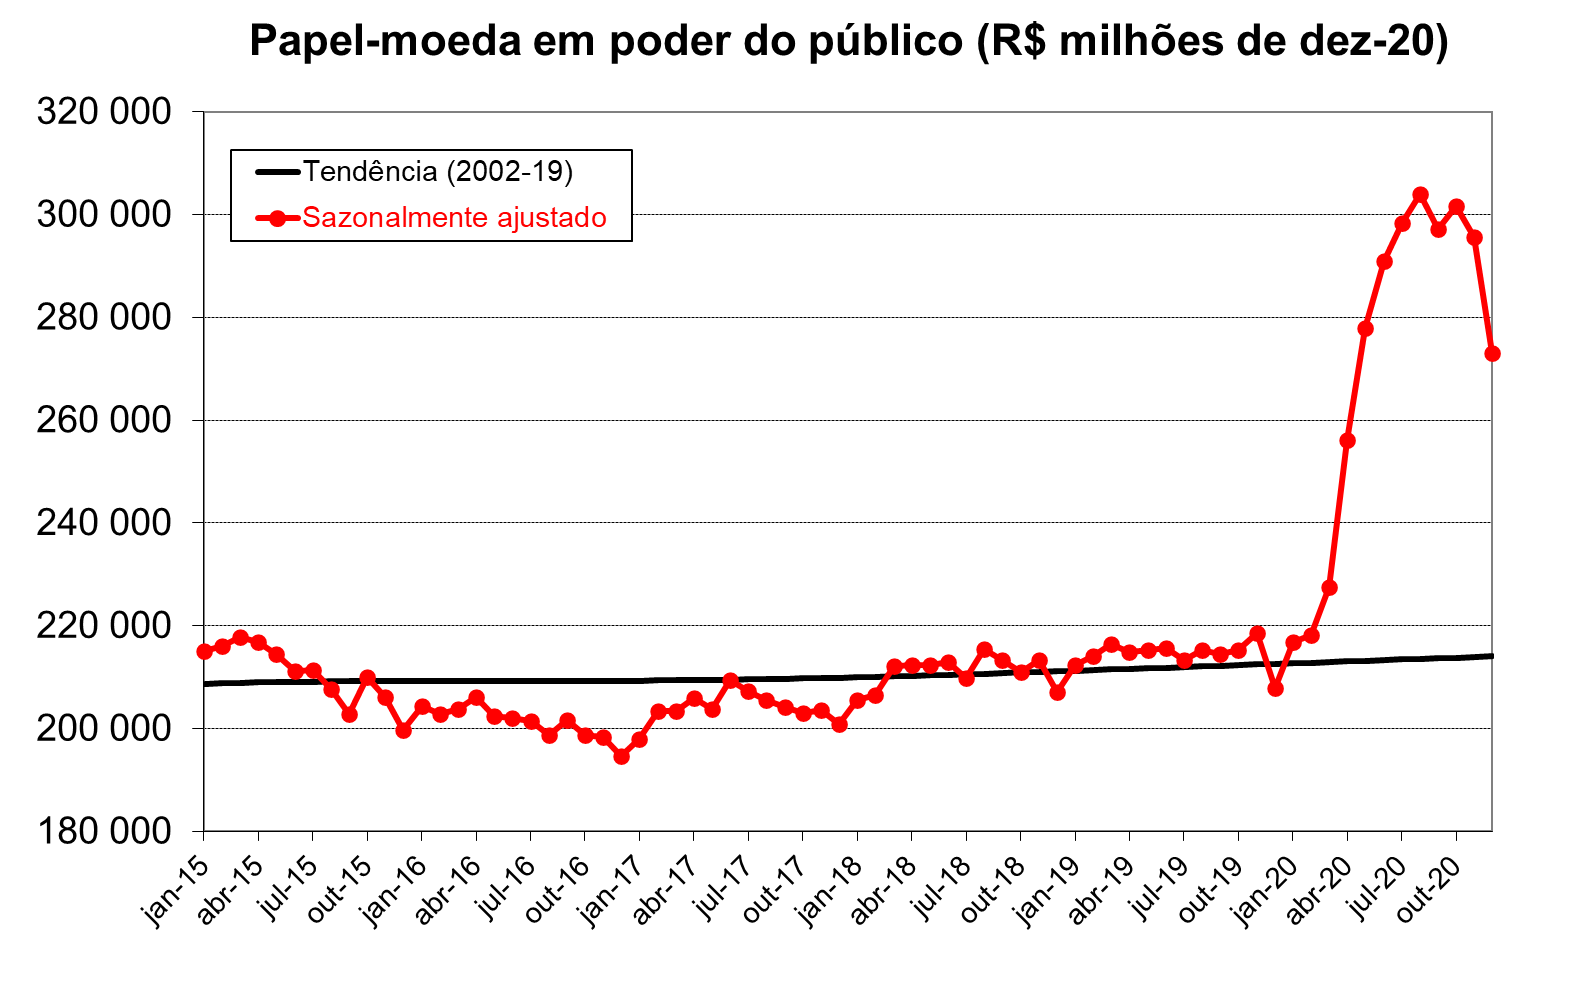
É verdade que há indicações de que nem toda a transferência foi gasta, tema que tratei há algum tempo. Como argumentei então, muitos dos recipientes do auxílio se encontravam dentre aqueles sem acesso a serviços bancários e que, dessa forma, não tiveram acesso a produtos que permitissem guardar o excedente sobre seu consumo, isto é, sua poupança. Minha hipótese era que a elevação dos saldos de papel-moeda em poder do público (ver abaixo) refletiam esse fenômeno, dado que os recursos usados para as compras em estabelecimentos comerciais provavelmente foram transformados em depósitos bancários.

Fonte: Autor com dados do BCB

Houve, como se vê, aumento considerável do papel-moeda em poder do público, de pouco menos de R$ 220 bilhões (a preços de hoje) em fevereiro, valor próximo ao apontado pela tendência, para algo em torno de R$ 300 bilhões no período julho-outubro, bem acima da tendência (excesso pouco superior a R$ 85 bilhões). De lá para cá, contudo, houve queda (em termos dessazonalizados) para R$ 273 bilhões, talvez já refletindo a própria redução no valor das transferências, indicando valor em torno de R$ 60 bilhões maior que o sugerido pela tendência.

Não é pequeno à luz do volume das transferências mais recentes, equivalente a algo como dois meses adicionais (com certa dose de sorte), mas provavelmente insuficiente para sustentar os desempregados por períodos mais longos.

Conclui-se, portanto, que alguma prorrogação do auxílio seria necessária. Obviamente, considerado o que foi dito anteriormente, e em linha com a opinião dos peritos no assunto, houve exagero na nossa reação inicial, que, a bem da justiça, era difícil de prever no momento de sua criação. Do ponto de vista da expansão de gastos públicos medidos como proporção do PIB (8%) o Brasil se encontra entre os 10 maiores, ao lado da Alemanha e do Reino Unido, cuja situação fiscal é bem melhor que a nossa.

Assim, a possível extensão do programa teria que ser repensada em termos de volume, melhorando sua focalização, ponto lembrado, por exemplo, por Ana Carla Abrão.

Não há, porém, qualquer discussão mais profunda a respeito. Não avançamos na ampliação do Bolsa-Família, apesar de propostas sérias a respeito (como a produzida pelo CDPP e encampada pelo projeto de Lei de Responsabilidade Social do senador Tasso Jereissati), que demandariam reformas profundas e, portanto, vontade política e capacidade de articulação, mercadorias escassas na atual administração.

O risco, pois, é que, em face da piora das condições de vida da camada mais pobre da população, acabemos por reeditar um programa sem as devidas preocupações em termos de focalização. Uma abordagem mais séria do problema nos daria alguns graus a mais de liberdade para lidar com o problema sem comprometer as contas públicas além da capacidade de reparo, mas, como sempre, preferimos dançar ao lado do abismo.

Apesar disso, um ótimo 2021 para todos.

(Publicado 30/Dez/2020)


O presente do BC

 As estimativas do BC derrubam a tese que o comportamento do dólar determina a inflação. Ao contrário, a ação da política monetária sobre a atividade e, portanto, as expectativas inflacionárias, é a determinante crucial.

Uma novidade – e um presente de Natal para economistas – do Relatório Trimestral de Inflação publicado na semana passada foi a divulgação dos parâmetros estimados pelo BC para seu modelo de previsão de inflação (interessados podem achá-los aqui: https://www.bcb.gov.br/content/ri/relatorioinflacao/202012/ri202012p.pdf, págs. 74-77). Evitando entrar muito a fundo nos aspectos técnicos, inclusive por força das minhas próprias limitações na área, é possível agora dar um conteúdo mais sólido às evidências que vínhamos destacando há muito.

Por exemplo, muito embora perdure a crença, em particular entre economistas pouco afeitos à teoria, que a inflação brasileira é fundamentalmente determinada pelas idas e vindas do dólar, as estimativas do BC revelam não ser este o caso. O impacto de curto prazo de um dólar 10% mais caro diretamente sobre a inflação de mercado é em torno de 0,15%; no longo prazo, perto de 0,2%.

É bem verdade que o dólar também afeta as expectativas inflacionárias e, portanto, como veremos, a inflação, mas, de maneira similar à exposta acima, o dólar 10% mais caro elevaria expectativas em apenas 0,03%, com efeito irrisório sobre os preços.

Outra crença comum diz respeito ao impacto da redução da Selic sobre o dólar, tema que já abordei aqui na coluna, argumentando que as variações da nossa taxa básica de juros afetam pouco a taxa de câmbio. Aqui também as estimativas do BC vão no mesmo sentido das minhas: a redução de 1 ponto percentual na Selic em comparação à taxa internacional de juros elevaria o dólar em 0,16%.

Vale dizer, ao contrário do papagueado, a redução dos juros domésticos teve pouco impacto sobre o dólar e este efeito ainda menor sobre a inflação. Note-se que os parâmetros foram estimados para o período entre o quarto trimestre de 2003 e o quarto trimestre de 2019, ou seja, sem capturar o ocorrido ao longo de 2020, quando a inflação trimestral foi muito baixa (até o terceiro trimestre), mesmo com forte desvalorização do real, resultados que reforçariam tais conclusões.

Isso dito, o que determina então o comportamento da inflação e qual o papel da taxa de juros no processo?

A dinâmica inflacionária, segundo se depreende dos parâmetros estimados pelo BC, depende principalmente do grau de folga da economia (em economês, “hiato de produto”), que pode ser pensado em termos da taxa de desemprego observada relativamente à “natural” e do comportamento das expectativas de inflação. Mesmo a chamada “inércia inflacionária”, ou seja, o impacto da inflação passada para a corrente é bastante reduzido (1% a mais em dado trimestre eleva a inflação do trimestre seguinte em 0,14%).

Por outro lado, o aumento das expectativas de inflação na mesma magnitude, 1%, em dado trimestre aumenta a inflação em 0,86%, o que reforça o ponto nevrálgico do regime de metas para a inflação, a saber, que o crucial é o controle das expectativas.

Tal controle não deriva de promessas (ainda bem, considerando a folha corrida do atual ministro da Economia), mas da atuação concreta do BC no que diz respeito à política monetária. De fato, conforme destacado pela literatura há mais de 25 anos, a condição para garantir a convergência das expectativas inflacionárias à meta requer que o BC, ao definir a taxa de juros, reaja mais do que proporcionalmente ao desvio da inflação esperada com relação à meta.

Assim, se a inflação esperada se elevar, digamos, 1% acima da meta (dentro do horizonte que respeite as defasagens naturais entre mudanças da taxa de juros e resposta da inflação), o BC teria que reagir aumentando a taxa de juros em mais de 1%. No caso, as estimativas revelam que o BC tipicamente eleva a taxa de juro em 1,9 ponto percentual para cada ponto percentual de desvio (para cima) da inflação com respeito à meta (e vice-versa), satisfazendo integralmente o requerimento de estabilidade para a inflação.

Não por acaso, no período em que o Copom se desviou dessa política, durante o mandarinato de Alexandre Pombini (sombreado no gráfico abaixo), as expectativas de inflação também se desviaram consistentemente para cima da meta, em oposição ao ocorrido antes e depois de sua tenebrosa passagem, quando expectativas oscilaram ao redor dela.

Fonte: Autor com dados do BCB

Em suma, os valores estimados pelo BC para seu modelo de projeção corroboram a visão de um regime que funciona de maneira similar ao observado nas economias que adotam arranjos semelhantes, ou seja, o comportamento da inflação depende essencialmente da política monetária

Caso, portanto, a política monetária seja restrita, ou por força do comportamento das contas públicas, ou porque algum dos “gênios” nacionais conseguiu convencer o governo de plantão que cabe ao BC financiar os gastos públicos, a inflação sairá de controle, como já ocorreu em todos os países que se aventuraram nessa frente. Parece (e é) óbvio, mas num país em que o óbvio é diariamente ignorado urge ululá-lo.

(Publicado 23/Dez/2020)

terça-feira, 22 de dezembro de 2020

Selic: o que esperar?

A comunicação do BC aponta para alta modesta da Selic para 2021, mesmo com a inevitável queda da prescrição futura no próximo ano. Para que esse cenário benigno se materialize, porém, será necessário manter o atual regime fiscal.

O BC publicou a Ata da reunião do Copom da semana passada, aclarando tanto as decisões de manter a meta para a taxa Selic em 2,00% ao ano e a prescrição futura sobre a trajetória dos juros, quanto, e principalmente, o prazo de validade da prescrição futura e o que virá depois dela.

 No que diz respeito aos dois primeiros tópicos, expectativas de mercado e previsões do BC justificam a manutenção da Selic em 2,00% ao ano e também a prescrição futura.

 Conforme mostra a tabela abaixo, apesar da forte surpresa negativa da inflação no último trimestre de 2020 (da qual trataremos logo mais), as previsões do BC e as expectativas de mercado para 2021, o horizonte relevante, seguem abaixo da meta.

Inflação esperada (valores em outubro entre colchetes)


2020

2021

2022

Expectativa Focus

4,2 [3,0]

3,3 [3,1]

3,5 [3,5]

Cenário básico

4,3 [3,1]

3,4 [3,1]

3,4 [3,2]

Cenário com Selic constante

4,3 [3,1]

3,5 [3,2]

4,0 [3,8]

 Não há, é verdade, como ignorar que a inflação subiu muito mais do que o previsto no último trimestre de 2020, em que deve atingir cerca de 3%, comparado a 1,3% nos primeiros 9 meses do ano. Mesmo assim, o BC acredita que se trata de um fenômeno temporário, impulsionado por um aumento inesperado dos preços dos alimentos e dos preços administrados, notadamente as tarifas de energia, refletindo a seca e, portanto, a necessidade de usar fontes térmicas mais caras para a geração de energia.

Tão importante quanto, analistas de mercado parecem compartilhar dessa visão, já que as expectativas para 2021 subiram apenas modestamente em relação ao nível observado em outubro (de 3,1% para 3,3%), enquanto as expectativas para 2022 não se moveram. Parece, pois, que – apesar do choque inflacionário – as expectativas continuam bem ancoradas e, como notado, ainda abaixo da meta no que se refere a 2021, em linha com as condições de prescrição futura. 

Fonte: BCB

Dito isso, o Copom reconhece ser improvável que essas condições permaneçam indefinidamente.

Por um lado, como também se vê na tabela, expectativas e projeções para 2022 já se encontram próximas à meta, 3,5% e 3,4%, respectivamente. Como em sabe, em meados do ano que vem o BC começará a mudar o foco da política monetária de 2021 para 2022, em função das defasagens usuais desse instrumento (de 12 a 18 meses). Nesse caso, a primeira condição de validade da prescrição futura, qual seja, a inflação esperada inferior à meta, desapareceria naturalmente.

Essa, porém, não é a única possibilidade para alteração da prescrição futura. As projeções de inflação para 2021 também podem aumentar, aproximando-se da meta de 3,75% para o ano, o que justificaria seu descarte. Ou ainda, as demais condições para a manutenção da prescrição futura – a permanência do regime fiscal e a ancoragem das expectativas de longo prazo – também podem deixar de existir.

Fato é que já se esperava a elevação da taxa Selic em 2021, independentemente da prescrição futura. Pouco antes da reunião de outubro, por exemplo, a pesquisa Focus apontava a primeira alta em outubro de 2021, prevendo a taxa Selic a 2,75% em dezembro daquele ano; já na véspera da reunião passada a expectativa de alta havia sido antecipada para agosto de 2021, enquanto para dezembro se esperava que atingisse 3%.

A verdade é que o timing do eventual aumento das taxas de juros depende crucialmente do cenário que prevalecerá em 2021.

Se fosse o primeiro caso, ou seja, o deslocamento normal do horizonte relevante para um período (2022) em que as expectativas e projeções já estão na meta, o BCB não teria urgência de elevar as taxas assim que a prescrição futura caísse.

Se, no entanto, estamos falando de deterioração das expectativas / projeções para 2021, ou pior, desdobramentos que levem ao fim do atual regime fiscal, então, apesar das afirmações em contrário do BC, parece mais provável que a alta da Selic se seguiria imediatamente ao fim da prescrição futura

Dito isso, minha própria opinião sobre o assunto.

Caso a inflação dependesse apenas do comportamento provável do desemprego, colocaria todas as minhas fichas num valor abaixo da meta em 2021. Apesar da recuperação econômica, a folga no mercado de trabalho continua enorme, sugerindo um hiato de produto negativo ainda maior (em valor absoluto) do que o estimado no final de 2019 e início de 2020.

Infelizmente, as coisas não são tão simples. O risco inflacionário também depende da manutenção do regime fiscal e, nesse aspecto, as coisas estão bem menos claras do que gostaríamos. Permanece um risco considerável de derrapagem, devido à inação do governo tanto na gestão do problema quanto em sua relação com o Congresso.

Em suma, caso o governo supere sua incapacidade de fazer as coisas, podemos contar com um aperto muito gradual das condições monetárias a partir do segundo semestre de 2021. Se não for esse o caso, todavia, podemos o risco de um tranco nos juros se tornará muito alto.

A bola segue na quadra do governo.

(Publicado 16/Dez/2020)


terça-feira, 15 de dezembro de 2020

Urgência

Retomando a coluna anterior, explico porque o desemprego-sombra me parece a medida mais adequada para avaliar o mercado de trabalho. Exploro também a relação entre a ancoragem das expectativas e o desempenho das contas públicas.

Encerrei minha coluna mais recente notando que o desemprego-sombra muito elevado – que estimei na casa de 21% em setembro – deve exercer pressão no sentido de redução da inflação, desde que as expectativas de inflação se mantenham próximas à trajetória de metas. Essa estimativa do desemprego, conforme expliquei, foi produzida sob a hipótese que a proporção daqueles em idade de trabalhar engajados nesse mercado (empregados, ou em busca de emprego) retornaria à sua média histórica, entre 61% e 62%, contra 55% observados em setembro.

Fonte: Autor com dados do IBGE

Dito isso, faz sentido tomar tal taxa de desemprego como a mais relevante para avaliar o tamanho da folga na economia, um dos principais determinantes da evolução da inflação?


Acredito que sim. Não necessariamente porque a taxa de participação deva voltar rapidamente à sua média histórica; mas porque há motivos para crer que um possível aumento da procura por trabalhadores nas atuais circunstâncias deve estar bastante correlacionado ao aumento dessa própria taxa.

Muito, senão a totalidade, da queda da participação no mercado de trabalho decorre da dinâmica da epidemia, que representou, como viemos a aprender, também forte redução inicialmente do consumo em geral, e, depois do auxílio emergencial, localizada no setor de serviços, o maior empregador da economia (responsável por pouco mais da ocupação no país antes da crise). Concretamente, ¾ da perda de empregos se concentrou nesse setor.

Por outro lado, qualquer recuperação da atividade econômica digna desse nome passa pela reativação do setor de serviços, que, por sua vez, depende crucialmente da melhora das condições sanitárias, como o próprio desempenho do setor, bem pior que os demais, atesta.

Dito de outra forma, apenas com a superação da epidemia, e, portanto, da necessidade de distanciamento social é que podemos esperar a volta mais vigorosa de demanda por serviços e, com ela, da procura por trabalhadores. Se o fizermos, pois, as pessoas que hoje se mantêm fora do mercado de trabalho devem retornar a ele.

Sob essa conjuntura bastante particular há, portanto, reserva considerável de trabalhadores para atender à demanda, sempre na hipótese de superação da crise sanitária. Nesse sentido, se queremos analisar o risco de pressões inflacionárias persistentes decorrentes de aquecimento do mercado de trabalho temos que olhar para o desemprego-sombra como termômetro mais apropriado do balanço entre demanda e oferta naquele mercado.

A segunda condição para a estabilidade da inflação, também notada na coluna anterior, diz respeito ao comportamento das expectativas. Tivemos, não faz muito tempo, a oportunidade de observar – graças ao trabalho desastroso de Alexandre Pombini e colegas – o que ocorre quando o BC perde o controle das expectativas. Mesmo com aumento considerável do desemprego então, que dobrou de 6,5% a 13,0%, a inflação atingiu dois dígitos, caindo muito lentamente até que uma nova diretoria assumisse a instituição.

Hoje as expectativas permanecem bem-comportados, mesmo em face de aumento considerável da inflação de curto prazo. O recente anúncio do aumento de tarifas de energia elétrica no final do ano elevou as previsões de inflação para 2020, mas levou à redução das projeções para 2021, indicação que não se espera repasse deste aumento para os demais preços. De fato, a redução da previsão de inflação para o ano que vem resulta tanto da projeção menor para preços administrados (já que o aumento da energia ocorrerá em 2020), quanto dos chamados preços livres.

Podemos contar com isso indefinidamente?

Não, e o relógio corre contra nós. As perspectivas de contas públicas seguem se deteriorando, fenômeno que pode ser agravado caso a segunda onda obrigue à prorrogação de medidas como o auxílio-emergencial e a ajuda aos estados, ainda que em escala menor.

Sem medidas de correção do desequilíbrio fiscal o espaço para uso da política monetária quando a economia se normalizar vai se tornar reduzido e, no limite, inexistente. Se chegarmos a tal situação – provável caso reformas permaneçam no limbo – perderemos o controle das expectativas.

É preocupante, pois, a paralisia nessa área. Tanto Executivo quanto Legislativo só têm olhos para a sucessão das mesas diretoras das casas do Congresso, enquanto a dívida não para de crescer. Se, e quando, nos movermos, pode ser pouco demais e tarde demais para lidar com o problema. Acima de tudo, precisamos urgentemente de um forte sentido de urgência.


(Publicado 9/Dez/2020)

segunda-feira, 7 de dezembro de 2020

Ainda 21%

Os dados mais recentes apontam para melhora no mercado de trabalho, mas o desemprego pela métrica que parece mais adequada segue na casa de 21%. A enorme folga no mercado de trabalho é uma poderosa força desinflacionária, mas não nos livra de manter as expectativas de inflação devidamente ancoradas.

Os sinais da recuperação modesta do mercado de trabalho se tornaram mais nítidos quando o IBGE divulgou a PNAD referente a setembro e também deram uma ideia clara do longo caminho a percorrer.

Começando pelas boas notícias, a ocupação sazonalmente ajustada voltou a subir em setembro depois de seis meses consecutivos de queda. No entanto, conforme já alertei, o IBGE divulga a média de três meses, menos volátil que o número bruto, porém mais lenta para capturar eventuais alterações de tendência. Já a estimativa do número para o mês de setembro revela a ocupação na casa de 84 milhões de postos de trabalho contra 80 milhões em julho e 82 milhões em agosto.

Isso dito, apesar do ganho expressivo nos dois últimos meses, o nível dessazonalizado ainda se encontra muito abaixo do registrado logo antes da crise, quando a ocupação se encontrava no nível mais elevado da história, pouco acima de 94 milhões, equivalente a 55% da população em idade de trabalhar (hoje essa proporção se encontra próxima a 48%).

Observada pela ótica da situação no emprego, a melhora se ampara nos trabalhadores “informais”, categoria que inclui tanto aqueles sem carteira de trabalho, como os que trabalham por conta própria e empregadores (sem CNPJ, no caso dessas duas categorias), os mais atingidos pela epidemia.

A taxa de desemprego, todavia, seguiu em alta, atingindo perto de 15% em setembro, em aparente contradição com o ganho de emprego. O motivo por trás desse comportamento é o aumento daqueles em busca de emprego.

A proporção dos engajados no mercado de trabalho, seja trabalhando, seja buscando emprego (conhecida como “taxa de participação”), havia caído de níveis próximos à sua média histórica (61,5% entre 2012 e 2019) para um mínimo de 54,7% em julho e agosto, antes de voltar a se elevar moderadamente para 55% em setembro, correspondente a cerca de 800 mil pessoas a mais buscando trabalho no período.

Obviamente, a forte queda da taxa de participação entre fevereiro e julho atuou no sentido oposto, qual seja, reduzindo a taxa de desemprego, já que mais de 12 milhões de pessoas abandonaram o mercado por força da crise.

Nesse sentido, o melhor termômetro do desemprego não me parece ser a taxa de desemprego como normalmente calculada, mas a taxa de desemprego que teria se materializado caso a taxa de participação tivesse se mantido inalterada na média de 2012 a 2019, do início da PNAD até o fim do ano passado. Essa métrica (“desemprego sombra”) sugere que a desocupação, que caíra para 9,5% no final de 2019 e começo de 2020, atingiu inacreditáveis 23% em julho, antes de recuar para 21% em setembro, muito acima dos 15% registrados pelo IBGE, conforme ilustrado logo abaixo.

Fonte: Autor com dados do IBGE

Em suma, apesar da melhora nos dois últimos meses, ainda temos um mercado de trabalho extraordinariamente deprimido. Sua recuperação, sempre pensando em termos da taxa de “desemprego sombra”, deverá ser lenta.

De fato, dos 12 milhões de postos perdidos entre fevereiro e julho, perto de 9 milhões foram no setor de serviços. Dado que este representava 53% do emprego logo antes da crise, não é difícil concluir que foi desproporcionalmente atingido pela epidemia, muito em função da necessidade de distanciamento social.

Essa necessidade persiste, ainda que atenuada, e é a principal responsável pelo fraco desempenho dos serviços comparado à produção industrial e às vendas no varejo. Não é por outro motivo que as últimas já se encontravam em setembro acima dos níveis observados em fevereiro, enquanto aquele permanecia ainda 8% abaixo do registrado naquele mês.

A enorme folga no mercado de trabalho representa um forte componente desinflacionário, desde que expectativas de inflação se mantenham próximas às metas. Nesse sentido, muito embora haja um choque de preços considerável em curso, em parte por força do encarecimento simultâneo do dólar e das commodities, em parte pela recomposição parcial de preços de serviços, há ainda razões para crer que tal fenômeno seja temporário.

Há, todavia, ao menos duas questões importantes, que explorarei com mais detalhes em outra coluna. Em primeiro lugar, se a taxa de desemprego sombra será relevante para o processo inflacionário à frente (creio que sim, mas com ressalvas) e, em segundo lugar, se há motivos para que expectativas de inflação permaneçam ao redor da trajetória, ponto sobre o qual as dúvidas são mais intensas.

Em suma, enquanto persistir a epidemia e com ela o distanciamento social, dificilmente o setor de serviços retornará aos níveis pré-crise, com implicações claras para o mercado de trabalho. Embora o desemprego sombra deva continuar em queda lenta, não voltará para perto de onde estava no começo do ano antes de um longo intervalo, possivelmente até o terceiro (ou quarto) trimestre de 2021, a menos de vacinação bem mais intensa do que hoje parece factível.

(Publicado 2/Dez/2020)

segunda-feira, 30 de novembro de 2020

Uma não-solução

Vender reservas para pagar a dívida não é solução. Embora elevadas, são ainda insuficientes para mudar o jogo. Além disso, seu efeito é temporário: sem medidas de ajuste, a dívida voltaria a crescer. É uma discussão acessória, enquanto o problema principal segue se deteriorando.

Entra mês, sai mês e – como a dívida do governo não para de crescer – a mesma ideia ressurge, pelo menos desde a campanha presidencial: a venda de reservas internacionais para abater um pedaço da dívida.

Parece fazer sentido. Como o rendimento sobre as reservas (em moeda estrangeira) é baixo, por força das reduzidas taxas de juros no mundo desenvolvido e, mesmo com a Selic em seu menor patamar da história, o custo da dívida doméstica é bem mais alto, a venda das reservas poderia dar certo alívio para o endividamento. Mal comparando, é como se pudéssemos vender os dólares que sobraram da última viagem ao exterior (faz tempo!) para, com o reais assim obtidos, pagar um pedaço do que devemos no crediário.

Apesar das aparências, eu vejo ao menos dois problemas com a proposição. O mais imediato é que o efeito de medidas nesse campo é bem menor do que uma olhada rápida poderia sugerir.

A começar porque, muito embora o volume total de reservas atinja algo como US$ 355 bilhões segundo os dados mais recentes (relativos a novembro), já houve um adiantamento do ponto de vista de venda de reservas para abater a dívida.

Com efeito, o Banco Central vendeu US$ 59 bilhões de “swaps” cambiais. A operação de “swap” representa uma troca: no caso o BC paga ao seu detentor o equivalente à variação cambial, enquanto aquele paga ao BC o CDI acumulado no período (na prática, quase a Selic). Assim, tudo se passa como se o BC já tivesse vendido reservas (abrindo mão, portanto, da variação cambial) e reduzindo suas operações compromissadas, deixando de pagar (aproximadamente) a Selic sobre elas.

Temos, portanto, que descontar os “swaps” das reservas, o que nos deixa com um volume ainda expressivo de US$ 296 bilhões de reservas líquidas desses instrumentos, que, convertidos em reais, representam perto de R$ 1,7 trilhão, um bocado de dinheiro.

Ocorre que a dívida do governo é um bocado bem maior: em setembro, quase um par de meses atrás, equivalia a R$ R$ 6,5 trilhões. Naquele momento as reservas líquidas (US$ 298 bilhões no mês) representavam, portanto, pouco mais de um quarto da dívida do governo.

Há, além disso, que levar em conta que, obviamente, não é boa política “queimar” as reservas, ainda mais em tempo de enorme volatilidade em mercados internacionais. É necessário manter reservas num nível que proteja o país em caso de paradas súbitas nos fluxos de capitais, como observamos no período de março a maio desse ano, por exemplo, quando houve saídas expressivas de investimentos externos: perto de US$ 12 bilhões no mercado acionário, US$ 20 bilhões em títulos negociados no mercado doméstico e US$ 8,5 bilhões em títulos de curto prazo negociados no mercado internacional.

Note-se que as saídas teriam sido provavelmente ainda maiores do que os US$ 40 bilhões registrados no período caso as reservas fossem muito baixas, porque o receio de falta de dólares realimentaria o processo.

Não está claro ainda qual o nível “ótimo” de reservas. O FMI estima em torno de US$ 240 bilhões para o Brasil (a Instituição Fiscal Independente tem estimativa similar), mas, mesmo que pudéssemos passar com algo menos, digamos, US$ 200 bilhões, o espaço para venda de reservas seria algo inferior a US$ 100 bilhões hoje, ou seja, pouco menos de 10% da dívida bruta, conforme ilustrado no gráfico abaixo.


Fonte: Autor (com dados do BC)

É verdade que um dólar mais caro faria aumentar as proporções acima calculadas. Ainda assim, cabe a pergunta: qual o nível do dólar que permitiria ao governo “zerar” sua dívida por meio da venda (total) das reservas líquidas? A conta não é difícil e sugere que precisaríamos do dólar na casa de R$ 21-22 para zerar a dívida; se o objetivo for reduzi-la à metade, então algo na casa de R$ 10-11 faria o truque. Usando apenas a parcela excedente das reservas sobre o “ótimo” os números são ainda maiores. Em outras palavras, trata-se de mato de onde dificilmente sairá qualquer coelho.

Vale dizer, a venda de reservas como estratégia de redução da dívida, embora possível, dificilmente mudaria dramaticamente o jogo.

Já o segundo problema refere-se à natureza finita das reservas. Só podemos fazer a “mágica” uma única vez; isto é, mesmo que fosse possível abater parcela significativa da dívida (contrariamente ao indicado pela análise anterior), se não mudarmos a dinâmica de endividamento por meio de um ajuste fiscal considerável, cedo ou tarde voltaríamos à mesma posição em que estamos hoje, mas sem reservas excedentes.

Não há “bala de prata” para a trajetória de endividamento crescente do país. Só sairemos dela de forma saudável se fizermos os esforços necessários, aprovando reformas que reduzam o peso dos gastos obrigatórios sobre o orçamento e dotando as administrações federal, estadual e municipal de instrumentos que permitam conter a tendência de elevação persistente desses gastos que vem de décadas.

Sem isso, toda e qualquer mágica que se possa cogitar conseguirá, no máximo, ganhar tempo, o mesmo tempo que desperdiçamos discutindo o acessório enquanto o essencial continua a se deteriorar a olhos vistos.


(Publicado 25/11/2020)